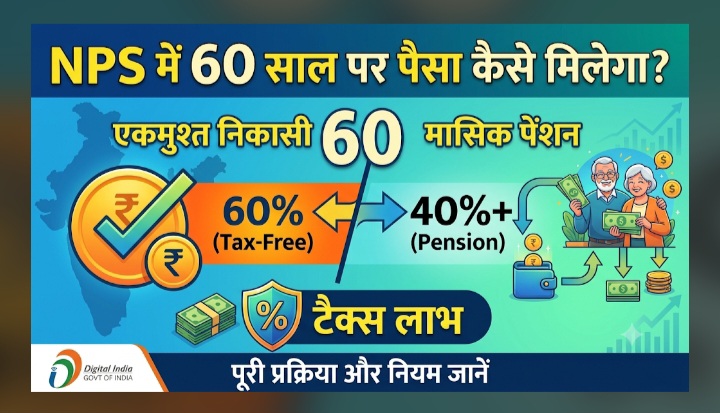
NPS में हर महीने ₹1,000 निवेश करने पर 20 साल में संभावित 9% रिटर्न के हिसाब से करीब ₹6.73 लाख का फंड बन सकता है। जानें NPS निवेश, निकासी और टैक्स लाभ की पूरी जानकारी…
नेशनल पेंशन सिस्टम (NPS) भारत सरकार की लंबी अवधि की रिटायरमेंट सेविंग स्कीम है, जिसका उद्देश्य लोगों को रिटायरमेंट के बाद नियमित आय और आर्थिक सुरक्षा उपलब्ध कराना है। इस योजना का नियमन पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी (PFRDA) करता है।
60 साल की उम्र पर NPS से निकासी का नियम
NPS में निवेश करने वाले पात्र निवेशकों को सामान्यतः 60 वर्ष की उम्र पूरी होने या निर्धारित निकासी नियमों के तहत कॉर्पस का एक हिस्सा एकमुश्त निकालने और शेष राशि से एन्युटी खरीदने का विकल्प मिलता है। मौजूदा नियमों के अनुसार, सामान्य निकासी में 60 फीसदी तक कॉर्पस एकमुश्त निकाला जा सकता है, जबकि कम से कम 40 फीसदी राशि से एन्युटी खरीदना जरूरी होता है।
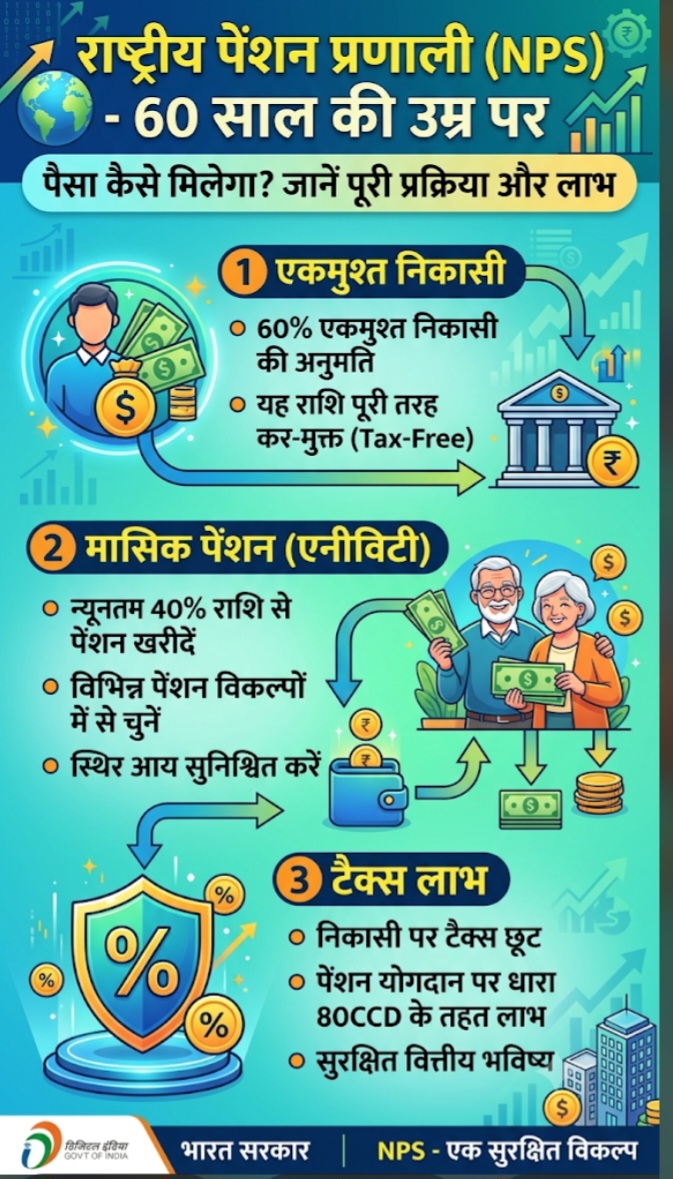
एन्युटी के जरिए निवेशक को नियमित पेंशन मिलती है। हालांकि, मिलने वाली पेंशन की राशि एन्युटी प्लान, निवेशित रकम और संबंधित शर्तों पर निर्भर करती है।
बाजार से जुड़ी है NPS योजना
NPS में जमा राशि विभिन्न एसेट क्लास में निवेश की जा सकती है, जिनमें इक्विटी, कॉरपोरेट बॉन्ड और सरकारी प्रतिभूतियां शामिल हैं। इसलिए NPS का रिटर्न पूरी तरह निश्चित नहीं होता और बाजार के प्रदर्शन के अनुसार इसमें उतार-चढ़ाव हो सकता है।
इसी वजह से NPS में निवेश करने से पहले निवेशक को अपनी उम्र, जोखिम लेने की क्षमता, रिटायरमेंट लक्ष्य और निवेश अवधि को ध्यान में रखना चाहिए।
टैक्स में भी मिल सकता है फायदा
NPS में निवेश करने वाले पात्र करदाताओं को लागू आयकर नियमों के तहत टैक्स लाभ मिल सकता है। पुराने टैक्स रिजीम में धारा 80CCD(1) के तहत 80C की संयुक्त सीमा के भीतर कटौती और 80CCD(1B) के तहत अतिरिक्त ₹50,000 तक की कटौती का प्रावधान है। वहीं, नियोक्ता के योगदान पर धारा 80CCD(2) के तहत अलग नियमों के अनुसार टैक्स लाभ मिल सकता है।
इसलिए NPS को केवल रिटायरमेंट फंड बनाने के माध्यम के रूप में ही नहीं, बल्कि लंबी अवधि की वित्तीय योजना के हिस्से के तौर पर भी देखा जाता है।
नोट: NPS के निकासी और टैक्स नियम समय-समय पर बदल सकते हैं। निवेश करने से पहले PFRDA और आयकर विभाग के मौजूदा नियमों की जांच करना उचित है।