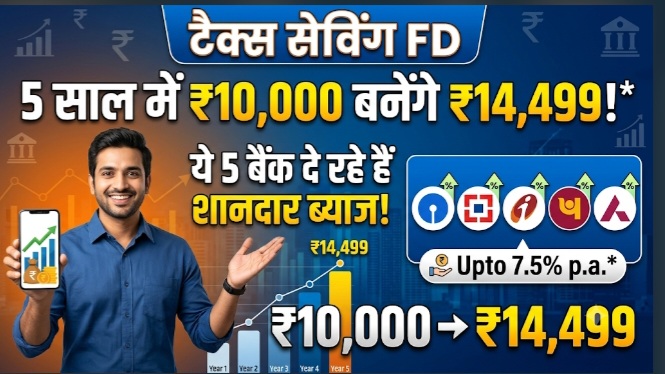
नई दिल्ली, 13 अक्टूबर। अगर आप सुरक्षित निवेश के साथ टैक्स बचाने का विकल्प तलाश रहे हैं, तो टैक्स सेविंग फिक्स्ड डिपॉजिट (FD) आपके लिए उपयोगी हो सकती है। कुछ बैंकों की पांच साल की टैक्स सेविंग एफडी पर सालाना 6.80% से लेकर 7.50% तक ब्याज दिया जा रहा है। हालांकि, ब्याज दरें बैंक की शर्तों और समय के अनुसार बदल सकती हैं।
नवभारत टाइम्स की रिपोर्ट के अनुसार, DCB बैंक, सिटी यूनियन बैंक, IDFC फर्स्ट बैंक, जम्मू-कश्मीर बैंक और YES बैंक की टैक्स सेविंग एफडी की ब्याज दरों में अंतर है। रिपोर्ट में दिए गए आंकड़ों के मुताबिक, DCB बैंक 7.50% सालाना ब्याज दे रहा है, जबकि बाकी चार बैंकों की दर 6.80% बताई गई है।
5 बैंकों की टैक्स सेविंग FD पर कितना मिलेगा रिटर्न?
रिपोर्ट में दिए गए अनुमान के अनुसार, यदि आप इन बैंकों में ₹10,000 की पांच साल की एफडी करते हैं, तो मैच्योरिटी पर मिलने वाली रकम इस प्रकार हो सकती है:
| बैंक का नाम | सालाना ब्याज दर | 5 साल बाद अनुमानित रकम |
|---|---|---|
| DCB बैंक | 7.50% | ₹14,499 |
| सिटी यूनियन बैंक | 6.80% | ₹13,975 |
| IDFC फर्स्ट बैंक | 6.80% | ₹13,975 |
| जम्मू-कश्मीर बैंक | 6.80% | ₹13,975 |
| YES बैंक | 6.80% | ₹13,975 |
नोट: ये रकम स्रोत में दिए गए अनुमान पर आधारित हैं। वास्तविक मैच्योरिटी राशि बैंक की ब्याज गणना, कंपाउंडिंग और लागू शर्तों के अनुसार अलग हो सकती है। निवेश से पहले संबंधित बैंक की आधिकारिक ब्याज दर और नियम जरूर जांचें।
क्या होती है टैक्स सेविंग FD?
टैक्स सेविंग एफडी बैंक की ऐसी सावधि जमा योजना है, जिसमें सामान्यतः पांच साल की लॉक-इन अवधि होती है। पात्र निवेशकों को आयकर अधिनियम की धारा 80C के तहत निर्धारित शर्तों और सीमा के भीतर निवेश पर टैक्स कटौती का लाभ मिल सकता है।
हालांकि, टैक्स सेविंग एफडी पर मिलने वाला ब्याज कर योग्य होता है। नई टैक्स व्यवस्था चुनने वाले करदाताओं को धारा 80C की कटौती सामान्यतः उपलब्ध नहीं होती। इसलिए निवेश करने से पहले अपनी टैक्स व्यवस्था और पात्रता समझना जरूरी है।
टैक्स सेविंग FD के फायदे
1. तय ब्याज दर: एफडी में निवेश के समय लागू ब्याज दर के आधार पर रिटर्न तय होता है। इससे निवेश की योजना बनाने में मदद मिलती है।
2. पांच साल की लॉक-इन अवधि: टैक्स सेविंग एफडी में सामान्यतः पांच साल से पहले निकासी की अनुमति नहीं होती। इसलिए निवेश से पहले अपनी जरूरतों को ध्यान में रखना चाहिए।
3. टैक्स कटौती का संभावित लाभ: पुरानी टैक्स व्यवस्था के तहत पात्र निवेश पर धारा 80C की निर्धारित सीमा के अनुसार कटौती मिल सकती है।
4. बाजार के उतार-चढ़ाव से सीधा संबंध नहीं: एफडी का रिटर्न शेयर बाजार की दैनिक चाल से सीधे प्रभावित नहीं होता। हालांकि, बैंक जमा पर लागू बीमा सुरक्षा की सीमा और नियमों को समझना जरूरी है।
FD कराने से पहले इन बातों का रखें ध्यान
- बैंक की नवीनतम ब्याज दर और वरिष्ठ नागरिकों के लिए अलग दर की जांच करें।
- टैक्स कटौती की पात्रता और अपनी टैक्स व्यवस्था समझें।
- ब्याज पर लगने वाले टैक्स को ध्यान में रखकर वास्तविक रिटर्न का अनुमान लगाएं।
- पांच साल की लॉक-इन अवधि के दौरान रकम की जरूरत पड़ सकती है या नहीं, इसका आकलन करें।
- निवेश से पहले बैंक की आधिकारिक वेबसाइट या शाखा से शर्तों की पुष्टि करें।
निष्कर्ष: स्रोत में दिए गए आंकड़ों के अनुसार, पांच साल की टैक्स सेविंग एफडी पर DCB बैंक की बताई गई ब्याज दर सबसे अधिक है। लेकिन केवल ब्याज दर देखकर निवेश न करें। टैक्स लाभ, लॉक-इन अवधि, ब्याज पर कर और अपनी वित्तीय जरूरतों को ध्यान में रखकर फैसला लें।